
Steigende Kosten. Sinkende Umsätze. Und dazwischen Ihre Marge.
Volle Auftragsbücher, ein arbeitendes Team, ein laufender Betrieb — und am Ende des Monats bleibt trotzdem zu wenig übrig. Wenn Sie genau das kennen und Ihr Unternehmen wieder profitabler machen wollen, sind Sie hier richtig.
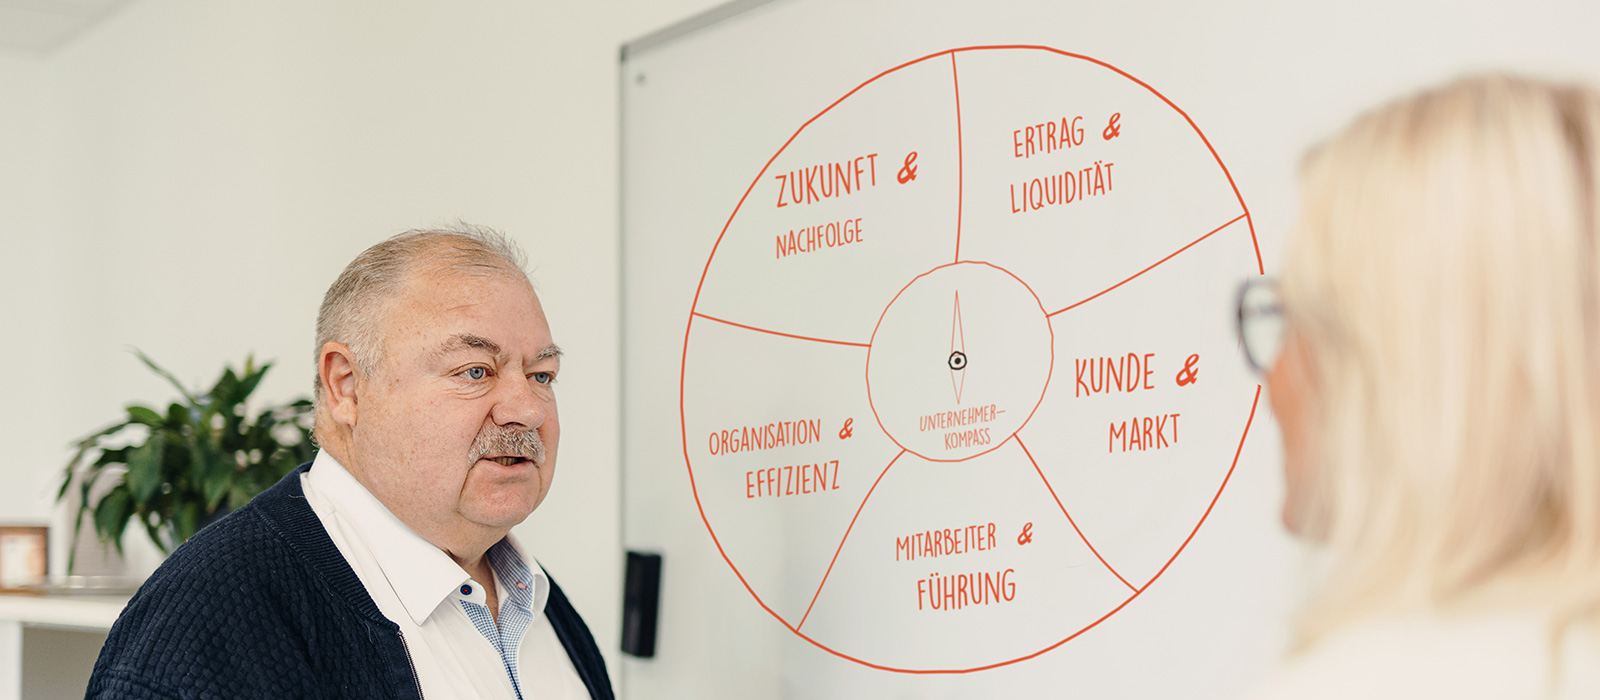
Ertrag und Liquidität sind die beiden Kennzahlen, an denen sich jede unternehmerische Entscheidung am Ende messen lassen muss. Und doch haben die meisten Inhaber im produzierenden Mittelstand gerade hier das ungenaueste Bild von ihrem eigenen Unternehmen — nicht, weil Zahlen fehlen, sondern weil sie selten in einen Zusammenhang gebracht werden, der wirkliche Entscheidungen ermöglicht. Drei Bereiche entscheiden über die tatsächliche wirtschaftliche Substanz: Ertragskraft, Liquiditätsplanung und Kapitalbindung.
Umsatz ist Ansichtssache, Ertrag ist Wahrheit
Ein wachsender Umsatz fühlt sich nach Erfolg an. Doch im produzierenden Mittelstand ist Umsatzwachstum ohne wachsende Marge oft das teuerste Warnsignal überhaupt. Wer seine Rendite verbessern will, muss zunächst verstehen, wo Ertrag verloren geht: in falsch kalkulierten Aufträgen, in Rabatten, die zur Gewohnheit wurden, in Produktlinien, die seit Jahren mitlaufen, ohne dass jemand nachgerechnet hat, ob sie sich noch tragen.
Ihren Gesamtumsatz kennen Sie wahrscheinlich auf den Euro genau. Aber wissen Sie auch, welcher Kunde, welcher Auftrag Ihnen davon wirklich etwas übrig lässt — und welcher Sie nur beschäftigt? Das ist keine Nachlässigkeit. Für eine saubere Ertragsanalyse fehlt im Tagesgeschäft schlicht der Abstand. Paul Imhäuser hat selbst 25 Jahre lang genau diese Zahlen verantwortet — und weiß, wie schnell sich falsch kalkulierte Aufträge unbemerkt festsetzen.
In fast jedem Erstgespräch zeigt sich dasselbe Muster: Der Umsatz stimmt, das Bauchgefühl auch — aber niemand kann auf Anhieb sagen, welche drei Kunden oder Aufträge tatsächlich den größten Ertrag bringen.
Wir setzen uns mit Ihnen an die tatsächlichen Zahlen, nicht an Wunschgrößen, und arbeiten heraus, wo Ertrag entsteht und wo er verloren geht — als Sparringspartner, die selbst Jahre lang Geschäftsführer waren, nicht als externe Gutachter.
Profitabel auf dem Papier, angespannt in der Liquidität
Liquiditätsprobleme im Mittelstand entstehen selten über Nacht. Sie bauen sich langsam auf: ein Großkunde zahlt später als vereinbart, eine Investition bindet mehr Kapital als geplant, das Lager wächst schneller als der Umsatz. Jede einzelne Entscheidung war für sich genommen nachvollziehbar — in der Summe entsteht daraus trotzdem eine Situation, in der ein eigentlich gesundes Unternehmen trotzdem plötzlich um seine Zahlungsfähigkeit kämpft.
Das eigentliche Problem ist selten die Lücke selbst, sondern der fehlende Vorlauf, sie kommen zu sehen. Eine belastbare Liquiditätsplanung im Mittelstand braucht den Blick von mehreren Monaten nach vorn — auf Basis realistischer, nicht optimistischer Annahmen. Dagmar Langenhan bringt hier ihren Hintergrund aus Controlling und eigener Geschäftsführung ein: Sie weiß, wie schnell aus einer scheinbar sicheren Planung eine echte Enge werden kann, wenn niemand konsequent nachhält.
Viele Inhaber merken eine Liquiditätsenge meist erst, wenn sie schon da ist — weil die Planung nie über den aktuellen Kontostand hinausging.
Wir setzen uns mit Ihnen an die tatsächlichen Zahlen, nicht an Wunschgrößen, und arbeiten heraus, wo Ertrag entsteht und wo er verloren geht — als Sparringspartner, die selbst jahrelang Geschäftsführer waren, nicht als externe Gutachter.
Das Kapital, das im Betrieb schläft
Lagerbestände, die "sicherheitshalber" hoch gehalten werden. Forderungen, die erst nach 60 statt nach 30 Tagen beglichen werden. Maschinen, die selten ausgelastet sind, aber trotzdem Kapital binden. Kapitalbindung ist eine der stillsten Ertragsbremsen im produzierenden Mittelstand — weil sie in keiner Gewinn- und Verlustrechnung direkt sichtbar wird, sondern nur im Working Capital und in der Kapitalrendite.
Wer Kapitalbindung reduzieren will, muss zunächst wissen, wo sie entsteht. Das ist selten eine Frage einzelner Buchungen, sondern eine Frage von Prozessen: Wie wird bestellt? Wie wird gemahnt? Wie wird investiert?
Lagerbestände und Zahlungsziele wachsen über Jahre, ohne dass es jemand bewusst entschieden hat — bis das gebundene Kapital plötzlich fehlt.
Wir schauen uns mit Ihnen die Prozesse an, in denen Kapital entsteht und gebunden wird, und identifizieren gemeinsam, wo sich kurzfristig Liquidität freisetzen lässt.
Wie steht es um Ihre Zahlen?
Machen Sie den Kurzcheck: Drei Fragen, zwei Minuten, ein ehrliches erstes Bild — ganz ohne Anmeldung.
Es gibt konkrete Ansatzpunkte, um Ertragskraft und Liquidität spürbar zu verbessern.
Wenn Ertrag sichtbar wird, ändert sich die Entscheidung
Ein metallverarbeitender Familienbetrieb, rund 60 Mitarbeiter, zweite Generation. Der Umsatz war in den letzten drei Jahren spürbar gewachsen, das Ergebnis dagegen rückläufig. Der Inhaber konnte nicht sagen, welche Kunden und Aufträge tatsächlich Ertrag brachten. Gleichzeitig wuchsen Lagerbestände und Zahlungsziele Jahr für Jahr ein Stück weiter, ohne dass es jemand bewusst entschieden hatte.
Gemeinsam mit Paul Imhäuser wurden zunächst die Deckungsbeiträge der zehn größten Kunden und Auftragsarten offengelegt. Parallel entstand eine rollierende Sechs-Monats-Liquiditätsplanung auf Basis realistischer Annahmen. Im dritten Schritt wurden Lager- und Zahlungsprozesse gemeinsam durchleuchtet — nicht als Gutachten, sondern in wöchentlichen Sparringsrunden mit der Geschäftsführung.
Zwei strukturell unrentable Großaufträge wurden neu verhandelt, einer davon bewusst beendet. Die Liquiditätsplanung schuf erstmals einen verlässlichen Vorlauf von mehreren Monaten.
Das können Sie von uns erwarten
Wir liefern kein Gutachten, das in der Schublade landet, und keine Theorie aus dem Lehrbuch. Wir arbeiten mit Ihnen an Ihren eigenen Zahlen — konkret, ehrlich und so lange, bis sich wirklich etwas ändert.
Klare Zahlen statt Wunschdenken
Wir schauen uns mit Ihnen die Zahlen an, die im Tagesgeschäft nie zusammengeführt werden: Deckungsbeiträge, Kapitalbindung, Liquiditätsverlauf.
Aus eigener Erfahrung, nicht aus dem Lehrbuch
Paul Imhäuser und Dagmar Langenhan haben selbst Unternehmen geführt und wissen, wie sich enger werdende Liquidität in der Praxis anfühlt — und was tatsächlich hilft.
Begleitung statt einmaliges Gutachten
Wir bleiben über Wochen und Monate an Ihrer Seite, in regelmäßigen Sparringsrunden — nicht mit einer einmaligen Analyse, die danach verstaubt.
Struktur, die bei Ihnen bleibt
Wir bauen mit Ihnen Werkzeuge wie eine rollierende Liquiditätsplanung auf, die Sie danach selbst weiterführen können — ohne dauerhafte Abhängigkeit von uns.
Klartext, auch wenn liebgewonnene Aufträge infrage stehen
Wir sagen Ihnen, wo der größte Hebel liegt — auch wenn das bedeutet, liebgewonnene Aufträge oder Kunden infrage zu stellen.
Auf Wunsch an Ihrer Seite im Bankgespräch
Bei Finanzierungs- oder Liquiditätsfragen unterstützen wir Sie auf Wunsch auch direkt im Gespräch mit Bank oder Gesellschaftern.
Bereit für den nächsten Schritt?
Kein Verkaufsgespräch, kein Gutachten — ein offener Austausch zwischen Unternehmern. Wir hören uns Ihre Situation an und sagen Ihnen ehrlich, ob und wie wir weiterhelfen können.

